
Comprar tu primer carro en Estados Unidos sin historial de crédito requiere resolver dos asuntos diferentes: encontrar un vehículo adecuado y elegir una forma de pago que puedas sostener. Una oferta de aprobación rápida no demuestra que el precio sea justo ni que el préstamo sea conveniente.
Si acabas de llegar, algunos prestamistas pueden evaluar ingresos y documentación adicional, pero los requisitos varían. No hay una entrada universal que garantice aprobación, una tasa determinada ni un plazo después del cual todos los nuevos residentes consiguen mejores condiciones.
Antes de visitar un concesionario, calcula seguro, combustible y mantenimiento, consulta opciones de financiamiento y prepara preguntas concretas. Esta guía explica cómo comparar el costo completo, revisar un usado y detectar compromisos que no conviene firmar con prisa. La información regulatoria se revisó el 31 de agosto de 2026; registro, licencia y protecciones adicionales dependen del estado.

Pide el precio total de salida por escrito, compara ofertas de préstamo para el mismo importe y plazo, y consigue una cotización de seguro para el vehículo específico. Si es usado, añade una inspección independiente antes de comprar. No bases la decisión en una futura refinanciación que todavía no existe.
Una persona sin cuentas reportadas puede carecer de información suficiente para generar puntaje. Otra puede tener un puntaje bajo por atrasos u otros factores. El prestamista puede tratar ambas situaciones de manera diferente; explica cuál es la tuya y pregunta qué expedientes acepta.
Consulta tus reportes antes de solicitar para detectar datos equivocados. Si encuentras una cuenta ajena o un saldo incorrecto, revisa los pasos de nuestra guía para corregir errores crediticios. No pagues a alguien que prometa crear una identidad financiera nueva.
Pregunta al prestamista por identificación, número fiscal aceptado, comprobante de domicilio, ingresos y empleo. La lista depende de la institución y del producto. Tener licencia de conducir o una cuenta bancaria no obliga a un banco a aprobar un préstamo.
Si todavía no tienes varios recibos de sueldo, pregunta si aceptan una carta de contratación y bajo qué condiciones. No inventes antigüedad laboral ni permitas que el vendedor aumente tus ingresos en una solicitud para lograr aprobación.
Comprueba por separado los requisitos estatales para registrar, asegurar y conducir el carro. Que puedas comprar un vehículo no significa que ya puedas circular legalmente con él. El departamento de vehículos motorizados de tu estado es la referencia para esos trámites.
Además del préstamo, incluye seguro, gasolina o carga eléctrica, estacionamiento, peajes y una reserva para mantenimiento. Reparte también los gastos anuales de registro o inspección entre los meses del año para no olvidarlos.
Ejemplo hipotético: una cuota de $350, seguro de $180, combustible de $140 y reserva de mantenimiento de $80 suman $750 al mes. Todavía podrían faltar estacionamiento, peajes e impuestos. No son tarifas promedio: muestran cómo un pago aparentemente pequeño puede convertirse en un gasto importante.
Cotiza el seguro utilizando el número de identificación del vehículo, o VIN. Pregunta por límites, deducibles y coberturas exigidas por el préstamo; no supongas que el mínimo legal del estado satisface al prestamista. Compara cotizaciones equivalentes.
Si necesitas el carro para trabajar, calcula ingresos conservadores y contempla tiempo sin actividad por reparaciones. No justifiques una cuota alta con horas extras o ganancias de una plataforma que aún no has conseguido.
Evita el costo de financiar, pero no elimina impuestos, trámites ni riesgos mecánicos. Un usado barato que consume toda tu reserva puede dejarte sin dinero para una reparación inmediata. Conserva comprobantes y verifica título y titularidad antes de entregar el pago.
Una oferta previa permite comparar con el concesionario. La guía federal sobre préstamos de auto recomienda contrastar financiamiento de distintas fuentes y revisar las condiciones. Pregunta qué debe cumplirse todavía: la preaprobación puede depender del vehículo, los documentos y otros requisitos.
Puede ser una alternativa, pero “todo aquí” no significa automáticamente menor costo. El CFPB explica los préstamos anunciados como “buy here, pay here” o sin revisión de crédito. Examina tasa, frecuencia de pagos, costo total y si reportan los pagos a las agencias.
Una cuota semanal no puede compararse directamente con una mensual. Multiplica la semanal por 52 y divide entre 12 para estimar su equivalente mensual. Pide además las consecuencias de un atraso y cualquier dispositivo o condición de recuperación previsto en el contrato.
La APR es una medida anual del costo del crédito que incluye intereses y determinados cargos. El CFPB recomienda comparar APR, plazo e importe financiado, no solo el pago mensual.
Supongamos un préstamo hipotético de $18,000 a tasa fija anual del 12%, sin cargos adicionales, con cuotas mensuales iguales:
Alargarlo reduce la cuota alrededor de $122, pero aumenta el costo del financiamiento aproximadamente $2,585. Las cifras están redondeadas y no representan una oferta. La entrada, si existe, se sumaría por separado al dinero pagado por el comprador.
Un plazo largo también puede mantenerte debiendo dinero cuando el vehículo ya necesita reparaciones importantes. Evalúa si el contrato actual funciona sin depender de que más adelante puedas venderlo al precio esperado.
Las solicitudes pueden generar consultas registradas en el reporte, pero los modelos suelen agrupar determinadas consultas de préstamos de auto hechas dentro de un período de compra. El CFPB señala ventanas de 14 a 45 días según el modelo.
No es correcto afirmar que consultar diez prestamistas produce necesariamente diez impactos separados en el puntaje. Tampoco debes asumir que se agrupan solicitudes de tarjetas u otros productos diferentes. Pregunta si una precalificación usa una consulta suave y qué ocurre al solicitar formalmente.
Solicita historial, confirma que el VIN coincida en vehículo y documentos, y consulta retiros de seguridad en la NHTSA. Un resultado sin retiros pendientes no demuestra que el carro carezca de choques, daños por inundación o fallas mecánicas.
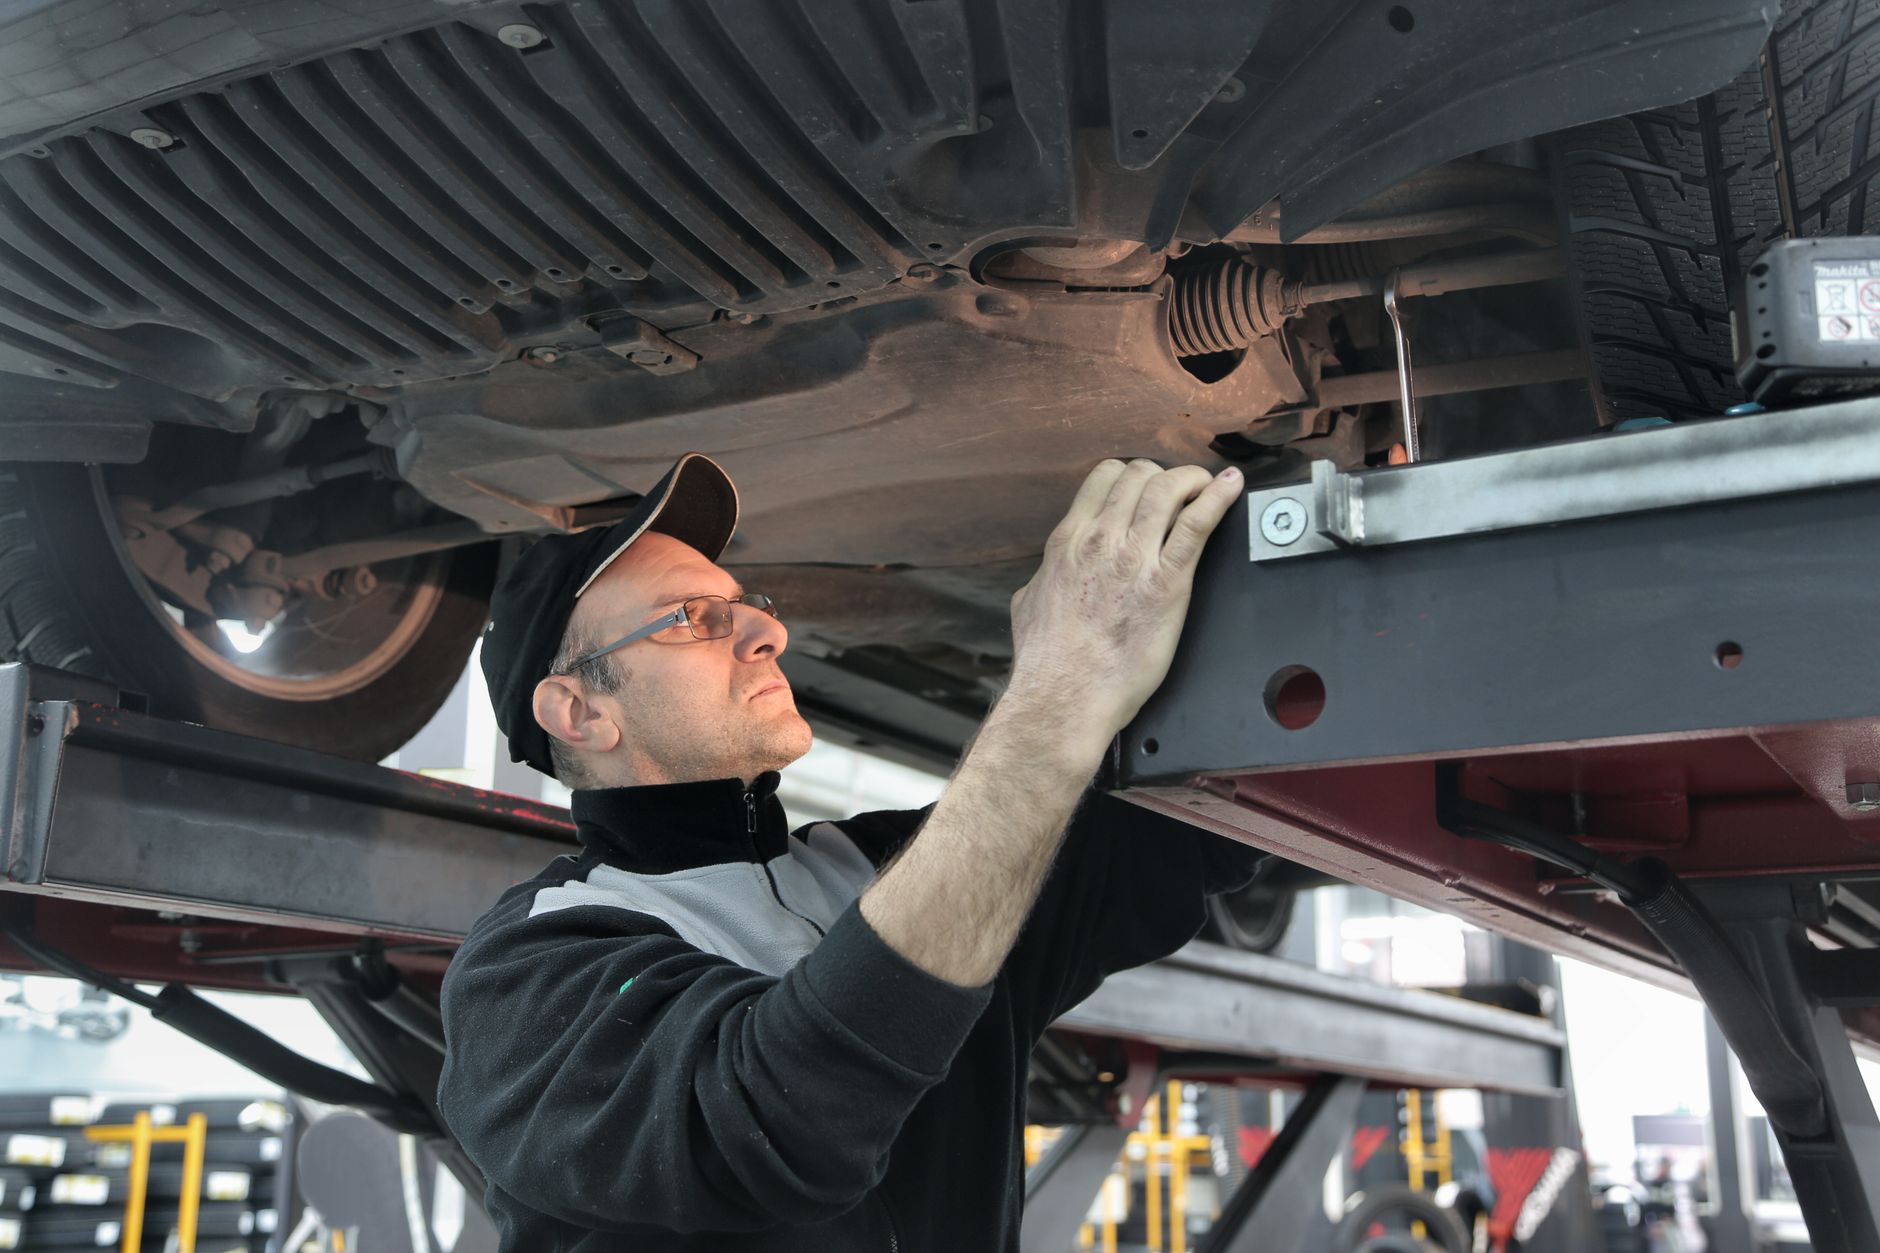
La FTC recomienda una inspección por un mecánico independiente, incluso si el concesionario lo anuncia como certificado. Pide un informe escrito con reparaciones previstas y costos estimados; un historial comercial no sustituye esa inspección.
Revisa la guía del comprador, o Buyers Guide, y la cobertura de garantía. “As is” indica venta sin garantía del concesionario, dentro de las reglas aplicables. Una marca con buena reputación no garantiza el estado de esa unidad concreta.
Comprueba que el precio de salida incluya los impuestos y cargos correspondientes y que el contrato coincida con lo acordado. Separa los productos opcionales, como contratos de servicio o protección GAP, y pide precio, cobertura y cancelación de cada uno.
Si financias un extra, también puedes pagar intereses por él. Pregunta si puedes comprarlo por separado y rechaza los que no quieras. No firmes un paquete solo porque se presenta como necesario sin una explicación verificable.
Antes de llevarte el vehículo, confirma si el financiamiento es definitivo. Si queda condicionado, pregunta por escrito qué sucede con la entrada, el carro entregado como intercambio y el contrato si no se aprueba. Guarda copias completas y no firmes espacios en blanco.
No. Puede influir en la evaluación, pero también asume obligaciones contractuales. Debe entender su responsabilidad y el efecto de atrasos antes de firmar; no es simplemente un contacto de referencia.
Depende del precio, préstamo y presupuesto. Una entrada reduce el importe financiado, pero no garantiza un descuento de tasa. Evita quedarte sin reserva o financiar la entrada con otra deuda costosa.
La FTC aclara que no existe un derecho federal general de tres días para devolver un carro comprado a un concesionario. Verifica las reglas estatales y cualquier política escrita de devolución antes de comprar.
Si puedes resolver el transporte temporalmente, esperar puede darte tiempo para ahorrar y comparar. No garantiza una tasa futura. Nuestra guía para construir historial desde cero explica opciones sin prometer resultados inmediatos.
No debe darse por hecho. La refinanciación depende del mercado, tu perfil, el saldo y el vehículo. Decide según un contrato que puedas cumplir hoy, no una promoción futura que nadie ha aprobado.


