
Alquilar un apartamento en Estados Unidos sin historial de crédito puede ser posible, pero depende del propietario, la vivienda y la documentación disponible. No tener puntaje estadounidense no equivale a haber dejado de pagar deudas: a veces significa que todavía no existen suficientes cuentas reportadas para evaluarte.
La clave es averiguar los requisitos antes de pagar solicitudes, demostrar cómo cubrirás la renta y revisar el contrato completo. Un empleo, ahorros o referencias pueden aportar contexto, aunque no obligan al propietario a aprobarte ni sustituyen automáticamente sus criterios legales de selección.
Esta guía explica cómo preparar el expediente, evaluar opciones con fiador o compañeros de vivienda y detectar cargos o anuncios problemáticos. También distingue reglas de Nueva York que no deben confundirse con normas nacionales. La información legal se revisó el 31 de agosto de 2026 y no sustituye asesoramiento sobre un contrato concreto.

Pregunta si aceptan solicitantes sin historial y qué pruebas alternativas revisan. Después calcula el costo total de vivir allí, prepara documentos verificables y solicita por escrito los cargos, condiciones y criterios de aprobación. No ofrezcas varios meses de depósito como solución automática: existen límites legales que dependen del lugar.
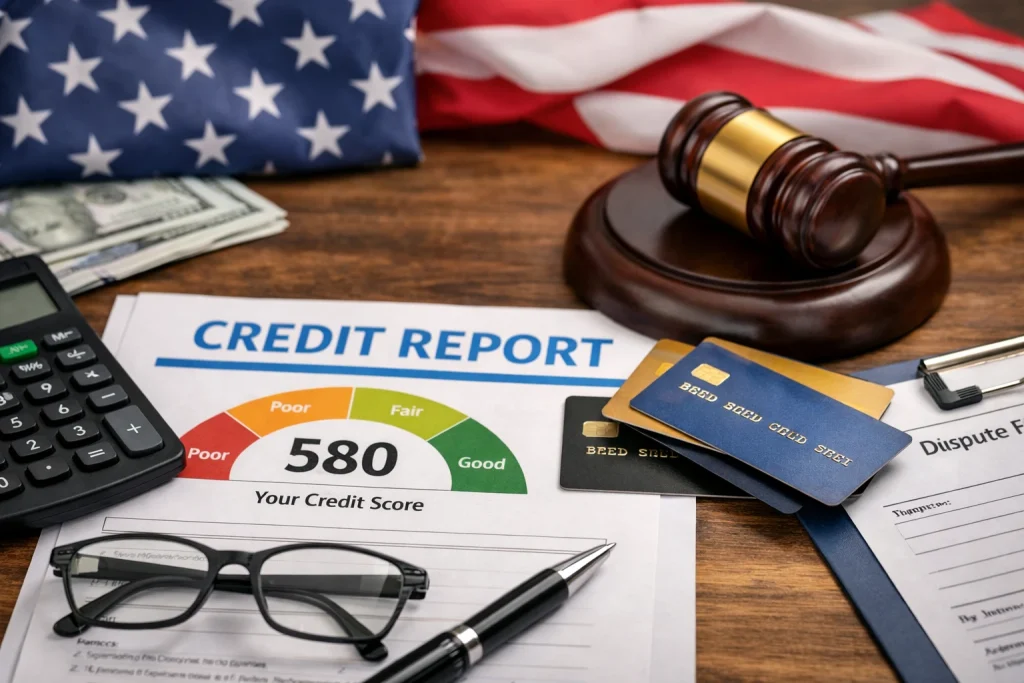
El Consumer Financial Protection Bureau explica que los informes de selección de inquilinos pueden combinar información crediticia, historial de alquiler y comprobaciones de empleo, entre otros datos. No todos los propietarios utilizan la misma empresa ni interpretan igual un expediente sin puntaje.
Por eso conviene diferenciar tres situaciones: no tener historial, tener historial breve o tener atrasos y deudas reportadas. Pedir una revisión alternativa puede ayudar en las dos primeras; si hay errores, habrá que disputarlos. Una explicación verbal no corrige por sí sola un informe equivocado.
Algunos arrendadores establecen una relación entre ingreso y renta, pero ganar tres veces el alquiler no es una regla federal aplicable a todas las viviendas. Pregunta si consideran ingreso bruto o neto, ingresos combinados y fuentes adicionales permitidas.
Antes de enviar información sensible, confirma la identidad del propietario o administrador y utiliza su canal oficial. Pregunta qué documentos son obligatorios y cuáles son alternativas; no envíes una carpeta completa a cada persona que responda a un anuncio.
Si acabas de llegar de República Dominicana, pregunta si admiten documentos del extranjero y si necesitan traducción. No es correcto afirmar que tus ahorros fuera del país carecen siempre de valor; su aceptación y forma de verificación dependen del arrendador y de los requisitos aplicables.
Un ejemplo de consulta útil sería: “Todavía no tengo historial crediticio en Estados Unidos. ¿Pueden evaluar mis comprobantes de ingreso y referencias? ¿Cuál sería el costo de solicitar y qué ocurre si no califico?”. La respuesta permite descartar opciones antes de gastar.
La renta anunciada es solo una parte del presupuesto. Añade electricidad, calefacción si corresponde, internet, transporte, estacionamiento, lavandería y cualquier seguro exigido. Pregunta cuáles servicios están incluidos y cómo se distribuyen los que no tienen medidor individual.
Ejemplo hipotético: una vivienda cuesta $1,400 mensuales y estimas otros $250 entre servicios e internet y $180 en transporte. El costo relacionado con vivir allí sería $1,830, antes de comida, salud y deudas. Si ingresas $2,600 netos, quedarían $770 para todo lo demás.
Ese cálculo no describe los precios de una ciudad ni establece una renta recomendable. Sirve para mostrar por qué una aprobación no demuestra que el apartamento sea sostenible para tu hogar. Compara también otra zona: una renta menor puede quedar anulada por el costo de desplazarte.
Separa el dinero de entrada del gasto mensual. Mudanza, mobiliario básico y depósitos legales pueden coincidir antes del primer sueldo; conservar una reserva evita empezar el contrato dependiendo de una tarjeta para necesidades esenciales.
Un fiador puede respaldar obligaciones de pago si el contrato lo contempla y el arrendador lo acepta. Debe leer qué garantiza, durante cuánto tiempo y si su responsabilidad se extiende a renovaciones, daños o cargos. No es simplemente una referencia personal.
Si una empresa ofrece una garantía pagada, comprueba quién recibe la protección, cuánto cuesta y si la tarifa se devuelve. Pagar esa cobertura no significa necesariamente que quedes liberado de reembolsar una deuda. Evita contratarla antes de confirmar que sirve para esa vivienda.
Compartir puede reducir gastos, pero requiere revisar quién figura en el contrato. Según sus cláusulas, podrías responder por más que tu parte si otro ocupante deja de pagar. Un acuerdo entre compañeros no modifica automáticamente las obligaciones frente al propietario.
Puede facilitar una conversación sobre documentos alternativos, sin garantizar flexibilidad ni seguridad. Comprueba que la persona tenga autoridad para alquilar y que un subarriendo esté permitido. Un anuncio que dice “sin crédito” no sustituye esas verificaciones.
La guía de derechos de inquilinos de la Fiscalía General de Nueva York establece el límite general de un mes de renta para el depósito de seguridad. No se puede añadir el último mes de renta a ese depósito como exigencia adicional. Antes de entregar anticipos, verifica la regla aplicable a tu vivienda.
En la ciudad de Nueva York, la FARE Act, vigente desde el 11 de junio de 2025, prohíbe trasladar al inquilino los honorarios del agente del propietario. Puedes contratar voluntariamente a tu propio agente, pero no pueden condicionarte un apartamento a contratarlo. Los cargos deben divulgarse según exige la norma.
Estas reglas no significan que toda solicitud o servicio de intermediación sea gratuito en cualquier estado. Pide un desglose antes de pagar y consulta la oficina local de vivienda o protección al consumidor si no comprendes un cargo.

Comprueba dirección y unidad, nombres de las partes, plazo, fecha de pago y servicios incluidos. Revisa depósitos, cargos, reparaciones, reglas sobre mascotas y ocupantes, renovación y condiciones para salir antes del vencimiento.
Solicita que las promesas importantes queden por escrito: una reparación pendiente, un electrodoméstico incluido o una concesión de renta. Guarda la versión firmada y documenta el estado inicial con fotos fechadas. No firmes páginas en blanco ni un texto que no entiendas.
Cuando la decisión se basa en un informe de selección, tienes derecho a conocer la empresa que lo proporcionó y a solicitar una copia gratuita dentro de 60 días. La notificación también debe explicar tu derecho a disputar errores.
Revisa nombres similares, cuentas ajenas o datos desactualizados. Conserva documentos que respalden la disputa y pregunta si aceptan reconsiderar la solicitud. Corregir un error no garantiza que la vivienda siga disponible ni obliga a aprobar otros requisitos.
La Federal Trade Commission advierte sobre anuncios copiados y supuestos dueños que presionan para recibir dinero. Busca la dirección en otras publicaciones, comprueba al administrador por medios independientes y visita la vivienda cuando sea posible.
Ni una videollamada ni poder entrar con una caja de llaves prueban por sí solos que la persona pueda alquilarla. Desconfía si exige únicamente criptomonedas, tarjetas de regalo o transferencias difíciles de recuperar. Guarda anuncios, mensajes y recibos si necesitas denunciar.
No por sí solo. Una cuenta de depósito ayuda a organizar pagos, pero no equivale a una cuenta de crédito reportada. Consulta nuestra guía para empezar a construir crédito sin confundir ambos productos.
No hay una respuesta universal. Pregunta los criterios del propietario y qué obligaciones establece el contrato de garantía antes de comprometer a otra persona.
No necesariamente. Aclara por escrito si pagas una evaluación, una reserva o un depósito, cuándo sería reembolsable y qué límites legales existen.
Puedes preguntar si los aceptan como referencia complementaria. Facilita información auténtica y verificable; no presentes una referencia como si fuera un reporte crediticio estadounidense.
No siempre es posible ni necesario. Empieza por opciones que expliquen cómo evalúan expedientes sin historial, mantén un presupuesto realista y compara condiciones legales antes de entregar dinero.


