
Alquilar tu primer apartamento en Estados Unidos puede resultar confuso, especialmente si acabas de llegar al país y todavía no tienes historial de crédito, referencias de alquiler o experiencia con los contratos estadounidenses.
El proceso no consiste simplemente en encontrar una vivienda y pagar el primer mes. Muchos propietarios y administradores verifican ingresos, identidad, historial de alquiler y crédito, y pueden utilizar empresas especializadas para evaluar a los solicitantes. Además, los gastos iniciales pueden incluir depósito de seguridad, tarifa de solicitud, servicios, estacionamiento y otros cargos.
La buena noticia es que no tener crédito estadounidense no significa automáticamente que no puedas alquilar. La clave está en conocer los requisitos de cada propiedad, preparar tus documentos antes de aplicar, calcular el costo real y verificar cuidadosamente la vivienda antes de entregar dinero.

Esta guía explica el proceso desde que comienzas la búsqueda hasta el día en que recibes las llaves.
Antes de entrar a Zillow o comenzar a visitar apartamentos, establece un presupuesto.
No cometas el error de considerar solamente la renta anunciada. Un apartamento de $1,800 al mes puede terminar costando considerablemente más cuando agregas otros gastos.
Dependiendo de la propiedad, podrías tener que pagar:
La Federal Trade Commission (FTC) recomienda preguntar específicamente cuáles cargos son obligatorios además de la renta y obtener esa información por escrito, ya que algunas tarifas pueden aparecer solamente en enlaces, notas o letra pequeña del anuncio.
El 30% se utiliza frecuentemente como referencia para evaluar la carga que representa la vivienda dentro de un presupuesto, pero no es una regla nacional que determine si puedes alquilar.
De la misma manera, es común encontrar administradores que establecen sus propios requisitos de ingresos —por ejemplo, un ingreso mensual equivalente a cierto múltiplo de la renta—, pero no existe una norma federal que obligue a todos los propietarios de Estados Unidos a exigir exactamente 2.5 o 3 veces el alquiler.
Por eso, antes de pagar una solicitud, pregunta:
“¿Cuál es el ingreso mínimo requerido para este apartamento?”
Puede ahorrarte una tarifa de solicitud innecesaria.
Aquí tampoco existe una cifra válida para todo Estados Unidos.
Dependiendo del propietario, del estado y de la propiedad, antes de recibir las llaves podrías tener que cubrir el primer mes de renta, depósito de seguridad, tarifa de solicitud y otros cargos permitidos.
Por ejemplo, si encuentras un apartamento de $1,800 mensuales, no deberías asumir que $1,800 serán suficientes para mudarte.
Pregunta por escrito:
¿Cuál es exactamente la cantidad total que debo pagar desde la solicitud hasta recibir las llaves?
Esto es mucho más preciso que utilizar una regla general de “tres o cuatro meses de renta”.
También debes comprobar las leyes de tu estado. Las reglas sobre depósitos de seguridad, cargos, devoluciones y derechos del inquilino varían según la jurisdicción. USAGov mantiene recursos para localizar las autoridades y normas estatales correspondientes.
Los requisitos cambian según el propietario, pero es conveniente tener organizada una carpeta física o digital.
Un administrador podría solicitar documentos para verificar:
Entre los documentos que pueden resultar útiles están los recibos recientes de nómina (pay stubs), carta de empleo u oferta laboral, estados de cuenta cuando sean aceptados, declaraciones fiscales para trabajadores independientes y datos de arrendadores anteriores.
No debe presentarse el Social Security Number (SSN) o el ITIN como un requisito nacional obligatorio para poder alquilar una vivienda.
Los procedimientos de identificación y evaluación varían.
Esto es particularmente importante para inmigrantes y recién llegados: si todavía no tienes SSN o historial crediticio estadounidense, pregunta a la propiedad qué documentos alternativos acepta en lugar de asumir que no puedes solicitar.
Muchos administradores utilizan un tenant screening report, que podría traducirse como informe de evaluación del posible inquilino.
Según el Consumer Financial Protection Bureau (CFPB), estos informes pueden contener diferentes tipos de información, entre ellos:
No todos los informes contienen exactamente la misma información.
El historial de crédito es especialmente importante porque un propietario puede solicitar un reporte crediticio para una transacción iniciada por el consumidor, como una solicitud de alquiler.
Esta es una de las mayores dificultades para una persona que acaba de llegar a Estados Unidos.
Un recién llegado puede tener empleo y dinero ahorrado, pero simplemente no ha tenido suficiente tiempo para construir un historial crediticio estadounidense.
El CFPB denomina situaciones similares thin credit file o no credit file: tener poco historial o no disponer de suficiente información para producir una puntuación.
Eso no equivale necesariamente a tener mal crédito.
Dependiendo de las políticas del propietario y de las leyes aplicables, podrías preguntar si acepta:
También existen servicios privados de garantía de alquiler, pero antes de contratar uno hay que revisar cuidadosamente sus tarifas, condiciones y si el edificio realmente acepta ese servicio.
No pagues un servicio de garante antes de confirmar que servirá para la propiedad que quieres alquilar.
No lo asumas.
Aunque podría parecer una solución sencilla, las leyes estatales o locales pueden limitar los depósitos u otros pagos que un propietario puede exigir o aceptar.
La estrategia correcta es preguntar al administrador qué alternativas legales ofrece a los solicitantes sin crédito estadounidense y posteriormente comprobar las reglas del lugar donde vas a vivir.
Una tarifa de solicitud puede convertirse en dinero perdido si solicitas viviendas cuyos requisitos claramente no cumples.
Antes de aplicar, pregunta:
Esta conversación debería ocurrir antes de entregar información sensible y pagar una solicitud.
Existen grandes plataformas inmobiliarias que permiten comparar propiedades, precios, ubicación y características.
Entre las conocidas están Zillow, Apartments.com, Realtor.com y Trulia.
También puedes encontrar alquileres directamente con propietarios, administradores locales o agentes inmobiliarios.
Las redes sociales y sitios de anuncios clasificados pueden ofrecer oportunidades, pero requieren precauciones adicionales.
La FTC informó que, entre las personas que reportaron estafas de alquiler durante los 12 meses terminados en junio de 2025, aproximadamente la mitad dijo que el fraude comenzó con un anuncio falso en Facebook.
Eso no significa que todos los anuncios publicados allí sean fraudulentos. Significa que no debes considerar legítima una propiedad simplemente porque aparece en una plataforma conocida.
Al buscar vivienda encontrarás diferentes alternativas.
Un studio suele integrar el dormitorio y la sala principal en un mismo espacio. Después están los apartamentos de uno, dos o más dormitorios.
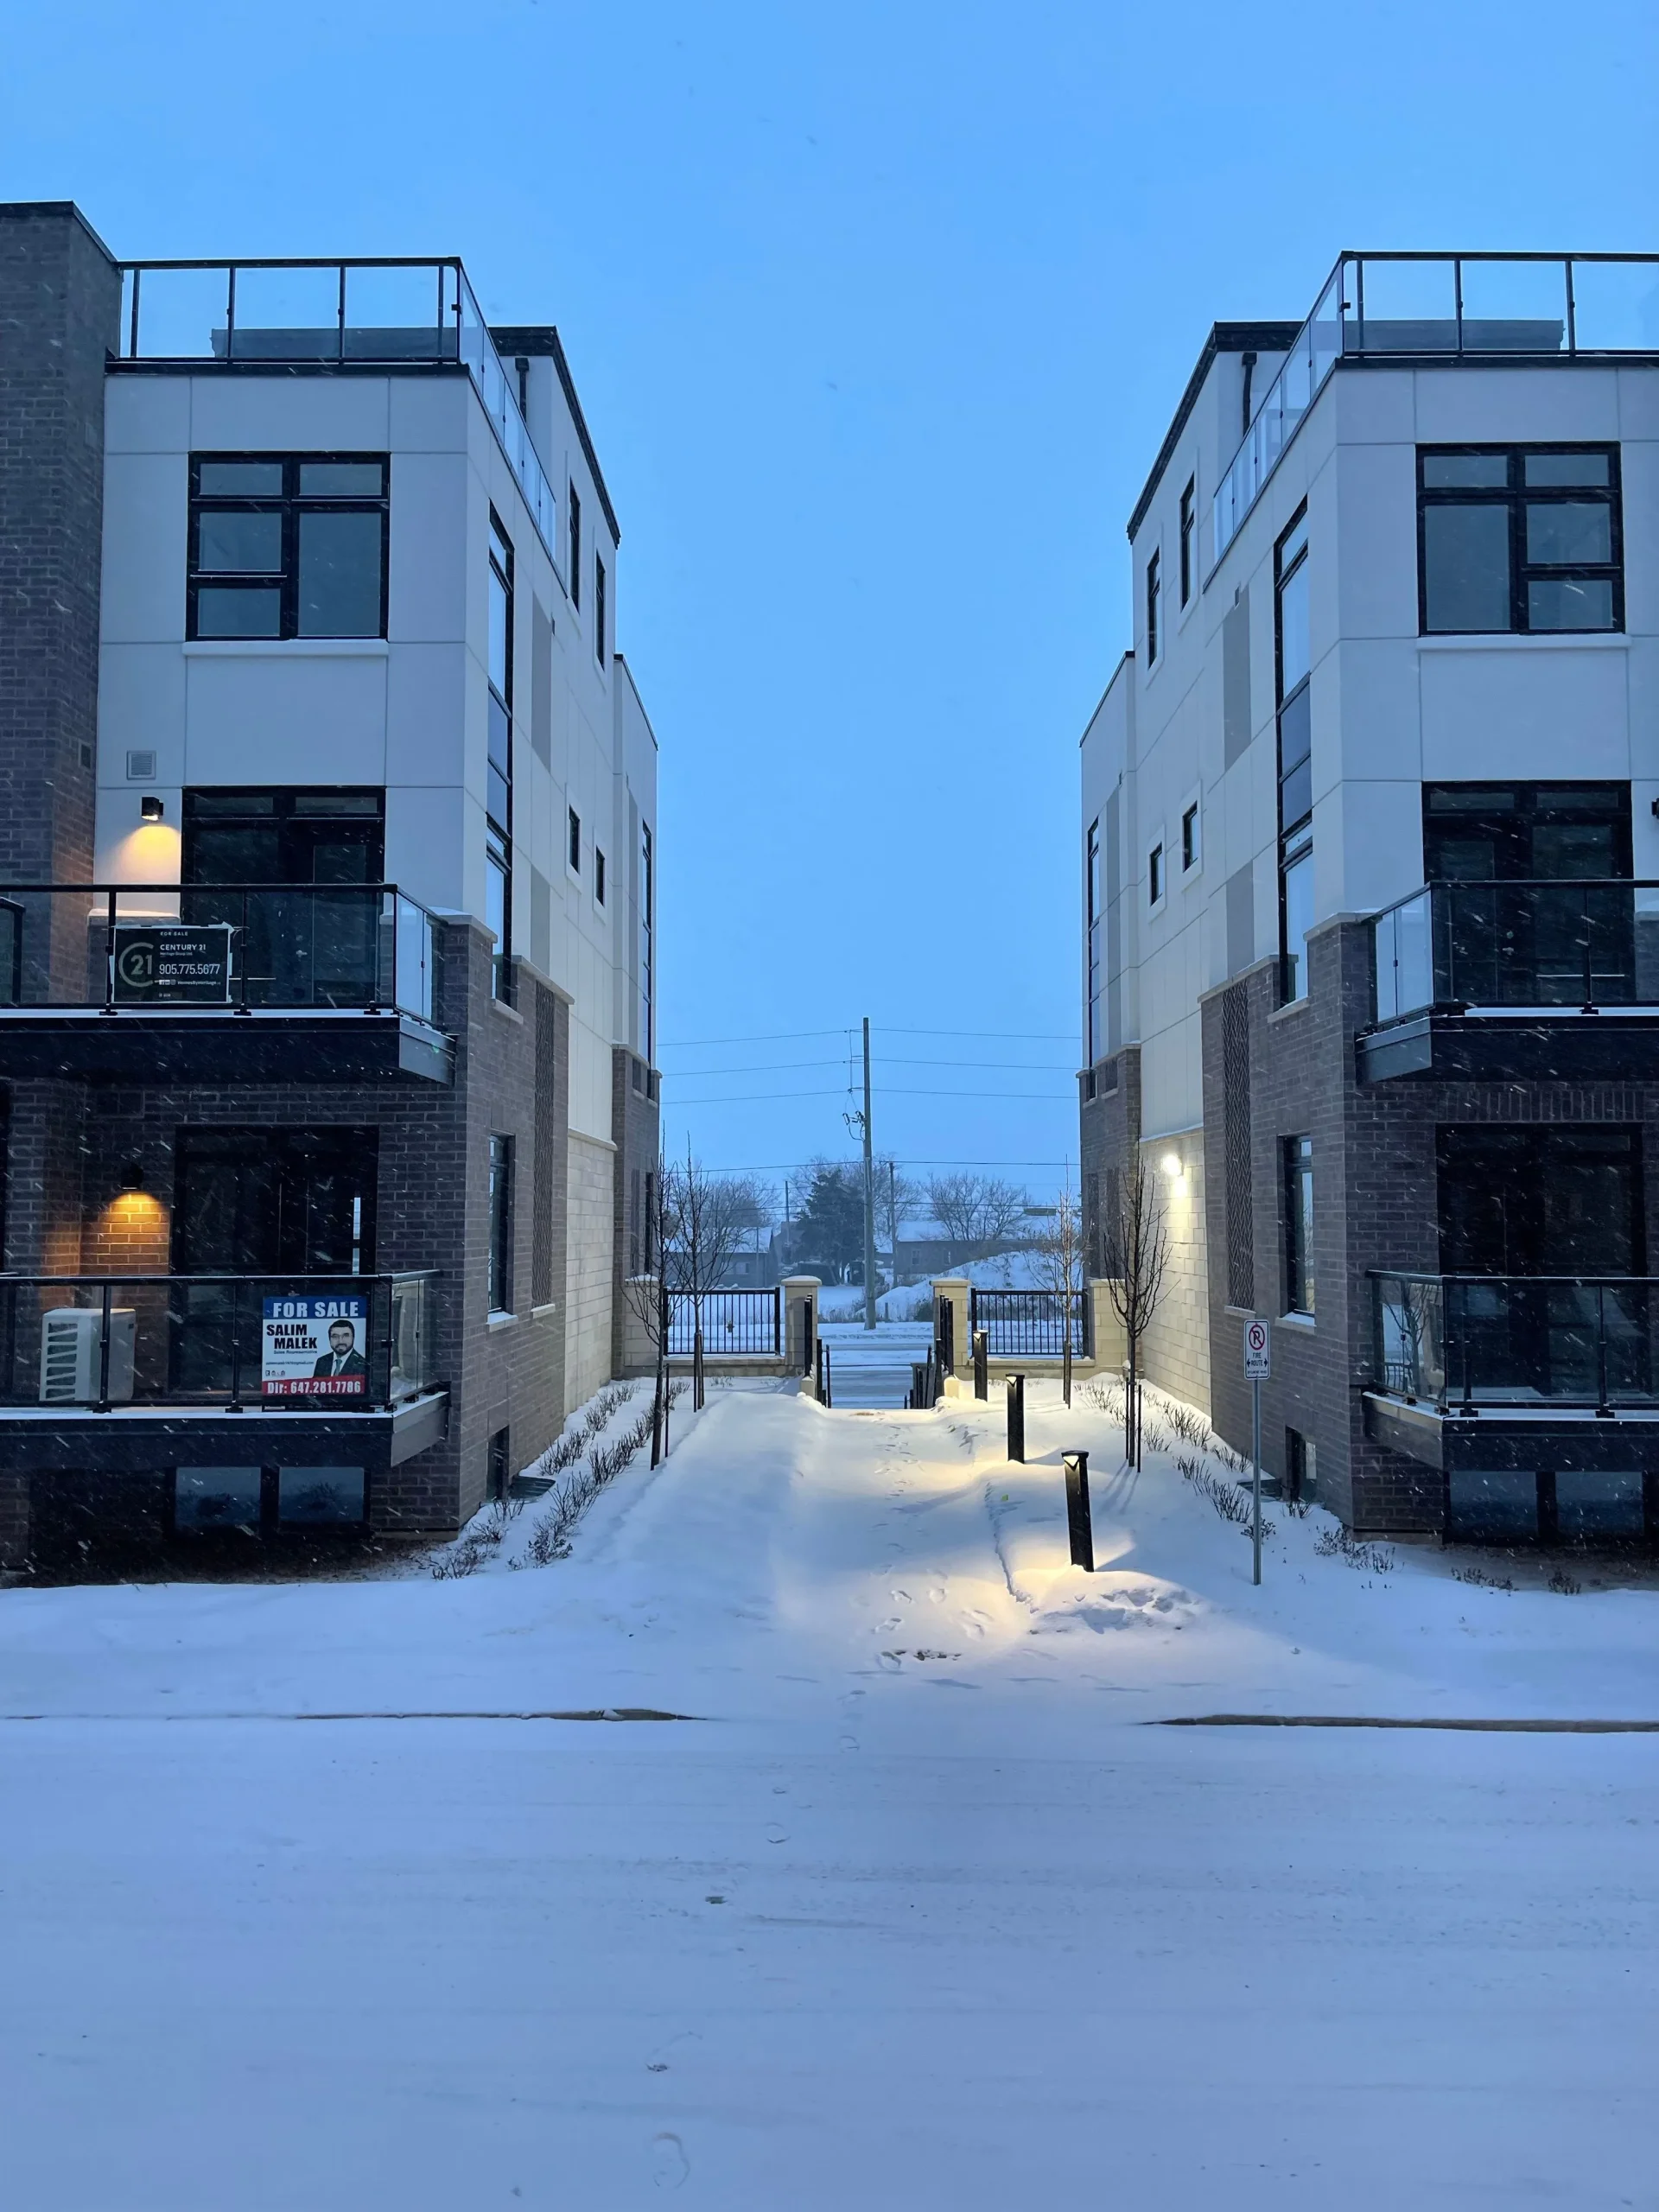
Los townhouses o townhomes normalmente comparten una o más paredes con viviendas vecinas y pueden ofrecer más espacio que un apartamento.
Las single-family homes son viviendas independientes y pueden incluir patio y garaje, aunque también pueden implicar responsabilidades adicionales.
Antes de comparar precios, verifica qué incluye cada opción.
En una casa, por ejemplo, pregunta quién se encarga del césped y mantenimiento exterior. En un complejo de apartamentos, averigua qué amenidades están incluidas y cuáles generan cargos adicionales.
Si existe una Homeowners Association (HOA), no supongas quién paga sus costos: verifica qué establece el contrato de alquiler.
Una vivienda puede lucir perfecta en fotografías y tener problemas que solamente aparecen durante una inspección.
Durante la visita comprueba:
Abre los grifos y revisa la presión del agua. Observa debajo de los fregaderos y alrededor del baño para detectar señales visibles de filtraciones.
Pregunta cómo funcionan y, cuando sea posible, comprueba el sistema.
Revisa los aparatos que estarán incluidos en el contrato, como refrigerador, estufa, lavavajillas, lavadora o secadora.
Comprueba cerraduras, ventanas y accesos.
Observa techos, esquinas, gabinetes y áreas debajo de fregaderos.
No asumas que viene incluido. Pregunta dónde puedes estacionar, cuántos vehículos permite el contrato y si existe una tarifa adicional.
Cuando sea posible, conoce el área y evalúa aspectos prácticos como transporte, supermercados, distancia al trabajo y servicios que necesitarás regularmente.
Este punto merece especial atención.
Desde 2020, consumidores habían reportado a la FTC casi 65,000 estafas relacionadas con alquileres y alrededor de $65 millones en pérdidas, según un análisis publicado por la agencia en diciembre de 2025. La propia FTC advierte que las denuncias probablemente representan solo una parte del problema.
Una modalidad habitual consiste en copiar las fotografías y descripción de un anuncio auténtico, cambiar la información de contacto y presentarse falsamente como propietario o agente.
Desconfía especialmente cuando:
La FTC recomienda buscar la dirección exacta de la vivienda en internet y comprobar si aparece anunciada por otras personas o incluso publicada para venta en lugar de alquiler.
También advierte especialmente contra quienes exigen pagos mediante gift cards, criptomonedas o transferencias como Western Union o MoneyGram.
Una visita presencial tampoco sustituye completamente la verificación: la FTC advierte que algunos estafadores han llegado a aprovechar sistemas legítimos de visitas autoguiadas para dar credibilidad a anuncios falsos.
El lease agreement o contrato de arrendamiento establece las obligaciones de ambas partes.
No firmes basándote únicamente en lo que te prometió verbalmente un agente.
Revisa especialmente:
| Punto | Qué comprobar |
|---|---|
| Renta | Cantidad, fecha de vencimiento y método de pago |
| Duración | Fecha de inicio y terminación |
| Depósito | Cantidad y condiciones aplicables |
| Cargos | Tarifas obligatorias además de la renta |
| Late fees | Cargos por pagos atrasados |
| Utilities | Servicios incluidos y los que pagarás tú |
| Mascotas | Restricciones, depósitos y cargos |
| Estacionamiento | Espacios incluidos y costos |
| Mantenimiento | Cómo solicitar reparaciones y responsabilidades |
| Terminación anticipada | Consecuencias de romper el contrato |
| Renovación | Procedimiento al terminar el plazo |
Si te prometieron algo importante —por ejemplo, un estacionamiento incluido o una reparación antes de mudarte— procura que quede correctamente documentado.
El security deposit sirve generalmente para proteger al propietario frente a determinadas obligaciones o daños permitidos por la ley y el contrato.
Pero no existe una única regla nacional sobre cuánto pueden cobrarte y cómo deben devolverlo.
Los estados pueden establecer normas diferentes sobre:
Por eso, para cuestiones legales concretas debes consultar las normas del estado y ciudad donde está ubicada la vivienda. USAGov proporciona acceso a recursos estatales sobre derechos de los inquilinos.
Que un administrador diga “no aprobado” no necesariamente termina el asunto.
Si la decisión adversa se tomó debido a información de un tenant screening report, la Fair Credit Reporting Act (FCRA) establece derechos importantes para el consumidor.
El propietario debe informarte sobre la decisión y proporcionar información de la compañía que elaboró el reporte. También tienes derecho a solicitar gratuitamente una copia del informe dentro de 60 días y a disputar información incorrecta.
Y una adverse action no se limita al rechazo.
También puede ocurrir cuando, debido a la información del reporte, te imponen condiciones diferentes, como exigir un co-signer o un depósito mayor.
Esto importa porque los informes pueden contener errores. Si encuentras información incorrecta o desactualizada, tienes derecho a disputarla.
Ser recién llegado no elimina tus derechos frente a la discriminación.
La Fair Housing Act federal prohíbe la discriminación en vivienda por raza, color, origen nacional, religión, sexo, situación familiar y discapacidad.
Para los inmigrantes latinos, la protección relacionada con el origen nacional es particularmente relevante.
Un propietario puede establecer criterios legítimos para evaluar solicitudes, pero no puede negar oportunidades de vivienda o aplicar condiciones diferentes debido al origen nacional de una persona.
Quien considere que sufrió discriminación puede acudir a la Office of Fair Housing and Equal Opportunity de HUD.
Antes de acomodar muebles y cajas, dedica unos minutos a registrar las condiciones de la vivienda.
Toma fotografías y videos de:
Si el administrador proporciona un formulario de inspección de entrada, complétalo cuidadosamente.
Guarda copias de fotografías, contrato, recibos y comunicaciones importantes.
Esta evidencia puede resultar valiosa cuando llegue el momento de mudarte y exista una discusión sobre si determinado daño estaba presente antes de tu llegada.
Antes de entregar dinero:
Sí, es posible, aunque dependerá de los criterios del propietario. Pregunta si acepta un co-signer, comprobantes adicionales de ingresos, carta del empleador u otras alternativas para solicitantes sin historial crediticio.
No existe un requisito federal universal que diga que toda persona debe tener un SSN para alquilar una vivienda. Sin embargo, un propietario puede necesitar determinada información para verificar identidad o realizar las evaluaciones que utiliza. Pregunta qué alternativas acepta si no tienes SSN.
No existe una cantidad nacional obligatoria. Algunos administradores utilizan una relación entre ingresos y renta como criterio interno. Pregunta el requisito exacto antes de pagar la solicitud.
Depende de la vivienda y de las leyes aplicables. Puede haber primer mes de renta, depósito, tarifas y otros costos. Solicita una cifra detallada de todo lo que tendrás que pagar antes de recibir las llaves.
Explica que eres un solicitante nuevo y pregunta qué documentación alternativa acepta el propietario. Una carta de empleo, comprobantes de ingresos u otras referencias pueden ser consideradas dependiendo de sus políticas.
Busca la dirección en internet, compara precios y contactos, verifica directamente al propietario o empresa administradora y evita entregar dinero bajo presión. Un precio extraordinariamente bajo combinado con la exigencia de pagar inmediatamente es una señal de alerta.
Si utilizaron un informe de evaluación para tomar una decisión adversa, tienes derechos bajo la FCRA, entre ellos conocer qué compañía proporcionó el reporte, solicitar una copia gratuita dentro de 60 días y disputar información incorrecta.
Conseguir tu primer apartamento en Estados Unidos se vuelve mucho más manejable cuando divides el proceso en etapas: presupuesto, documentos, búsqueda, solicitud, verificación, contrato e inspección de entrada.
Para un recién llegado, la falta de historial crediticio puede complicar algunas solicitudes, pero no significa que todas las puertas estén cerradas. Preguntar los criterios antes de aplicar puede evitar gastos innecesarios y ayudarte a concentrarte en propiedades compatibles con tu situación.
Y hay una regla especialmente importante: nunca permitas que la urgencia por conseguir vivienda te haga entregar dinero o información personal sin verificar primero quién está detrás del anuncio.
Las condiciones del alquiler cambian considerablemente entre estados y ciudades. Para depósitos, tarifas, reparaciones, terminación del contrato y otros asuntos legales, consulta siempre las normas de la jurisdicción donde se encuentre la vivienda.


